Quem planeja a casa própria
Para quem pode organizar a compra sem depender de uma data imediata de liberação do crédito.
Aquisição planejada · Estratégia patrimonial
Seu próximo imóvel ou veículo começa com um plano. Crédito, prazo e estratégia de lance alinhados ao patrimônio que você quer construir.
Estratégia antes da escolha
Não é apenas escolher uma parcela. É entender o custo total, o prazo do grupo e o caminho até a aquisição — com clareza sobre o que o consórcio pode, e não pode, oferecer.
Objetivos diferentes. Atenção individual.
Para quem pode organizar a compra sem depender de uma data imediata de liberação do crédito.
Para quem busca imóveis para locação, construção ou uma nova aquisição com planejamento.
Para quem pode programar a compra e comparar crédito, prazo e custos da categoria de veículos.
Método Cotativa
Definimos bem, crédito desejado, horizonte de compra e orçamento mensal.
Comparamos taxas, reajustes, prazo, regras e administradoras parceiras.
Avaliamos sorteio e lances possíveis, sem prometer data ou resultado.
Após a contemplação, acompanhamos análise de crédito, documentação e aprovação do bem.
Contemplação sem promessas
A contemplação depende das regras e dos recursos do grupo. Entender cada modalidade ajuda a planejar sem confundir possibilidade com garantia.
Você oferece recursos próprios para antecipar parcelas. O critério de classificação e o pagamento do lance vencedor seguem o regulamento do grupo; uma oferta não garante contemplação.
Quando o grupo permite, uma parte do crédito é usada no lance. Esse valor é descontado da carta, reduzindo o crédito líquido disponível para a compra. Limites e combinação com recursos próprios variam por contrato.
Participantes elegíveis concorrem nas assembleias, conforme as regras do grupo e os recursos disponíveis. Não existe data de contemplação garantida.
O imóvel como próximo capítulo
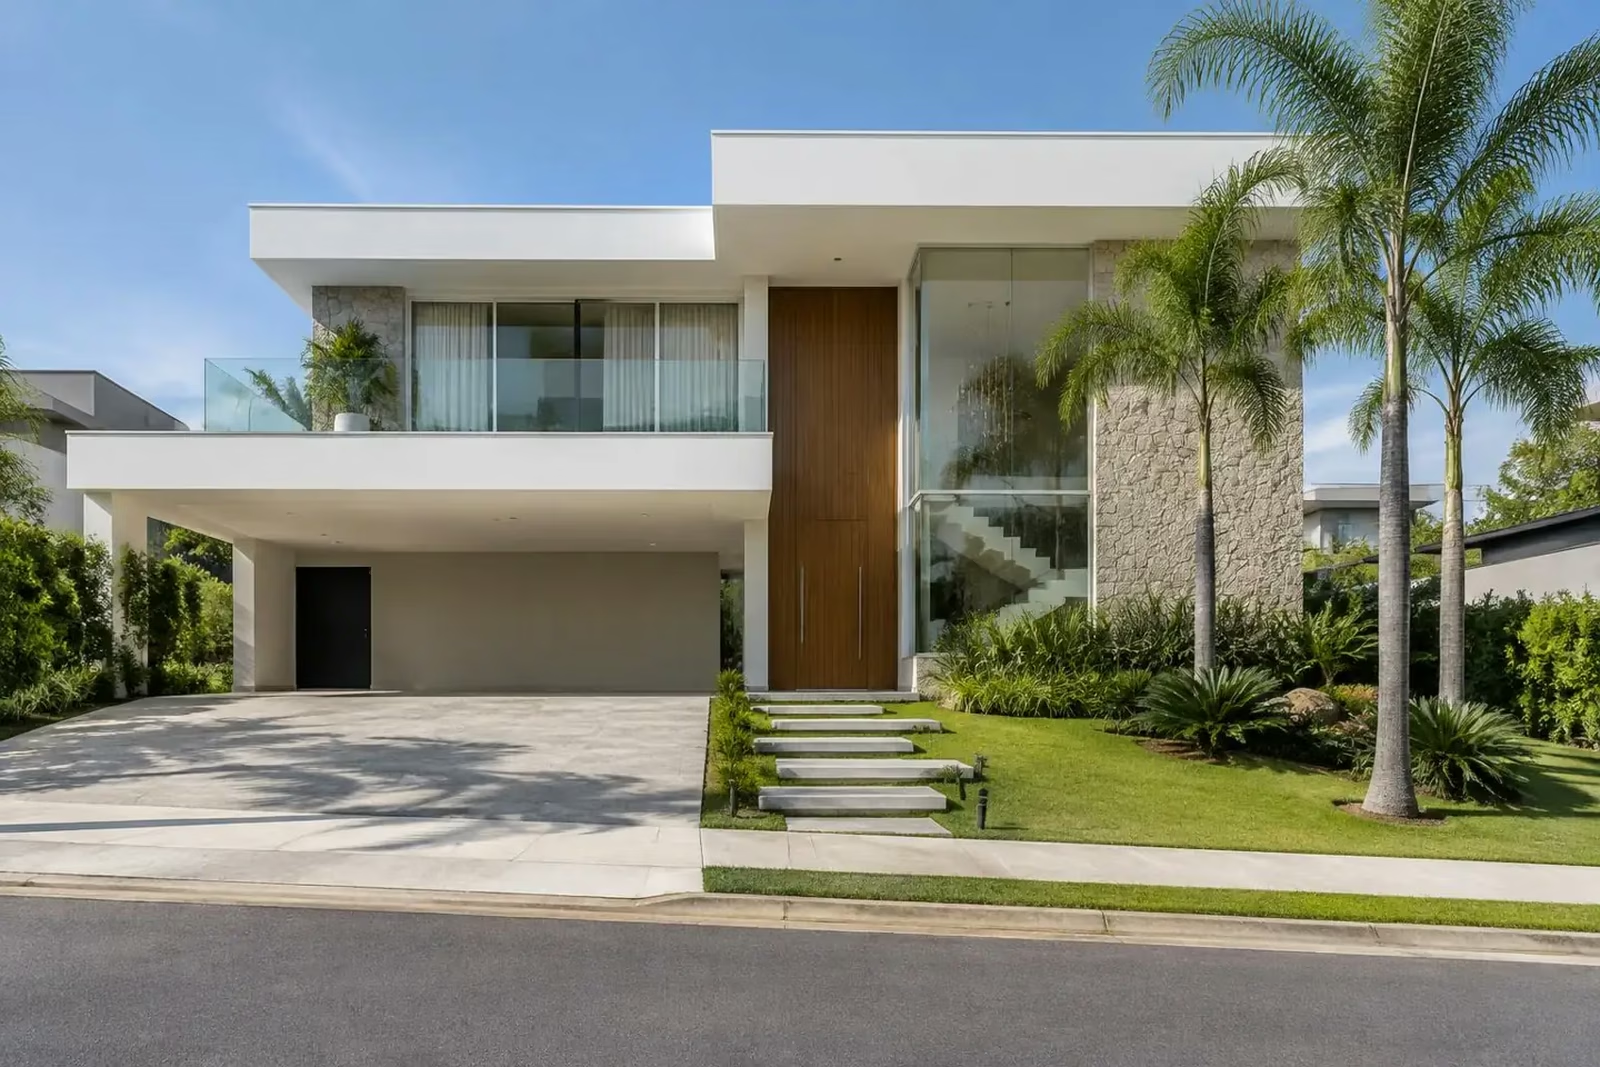
Imagem ilustrativa.
Imóvel residencial, comercial ou terreno, dentro da categoria contratada e após aprovação da administradora.
Planejar a obra com terreno, projeto e documentação regularizados. A liberação pode ocorrer por etapas e mediante vistorias.
Quitar integralmente financiamento de sua titularidade, da mesma categoria do consórcio, mediante anuência da administradora.
Adquirir imóveis para locação, avaliando localização, custos e vacância. O consórcio não assegura renda nem valorização.
Usos sujeitos à categoria, análise, documentação e aprovação da administradora. A carta de veículos segue regras específicas da sua categoria.
Uma escolha bem fundamentada
Há taxa de administração e outros custos previstos em contrato, como fundo de reserva e seguro, quando aplicáveis.
Após a liberação, a carta permite negociar a aquisição como uma compra à vista.
Recursos próprios e lance embutido avaliados conforme as regras do grupo.
Compra, construção e quitação, respeitando a categoria e o contrato.
Prazo, reajustes e custo total entram na análise, não apenas a parcela.
Orientação desde a escolha do grupo até a aquisição do bem.
Compare os caminhos
Conheça as cartas contempladas e compare custos, crédito líquido e condições de transferência.
Clareza para decidir
O próximo passo é seu
Uma conversa para entender o seu objetivo. Uma estratégia para seguir com clareza.